Мемкоины в 2026: как оценить рынок без погони за иксами
Как разбирать мемкоины в 2026 году: ликвидность, капитализация, держатели, контракт и риск рагпула. Чек-лист и учебный расчёт сделки.
Мемкоины в 2026 году всё ещё могут быть темой для наблюдения и анализа, но их нельзя оценивать по графику, числу подписчиков и обещанию «следующего икса». Рабочий вопрос другой: если мне понадобится выйти из позиции прямо сейчас, кто купит этот объём, по какой цене и может ли кто-то технически изменить правила игры?
У мемкоина часто нет денежного потока, продукта с понятной выручкой и модели оценки, привычной для акций. В заявлении SEC о meme coins от 27 февраля 2025 года такие активы описаны как токены, спрос на которые в основном зависит от рыночного интереса, спекуляции, развлечения и сообщества. Это не делает каждый мемкоин мошенничеством. Но переносит центр анализа с красивого нарратива на ликвидность, структуру владения и код.
Эта статья не прогнозирует цены и не говорит, какие токены покупать. Она даёт порядок проверки: если условия проходят проверку, ты получаешь объект для дальнейшего наблюдения; если нет, цифра на экране не обязана быть приглашением в сделку.
Актуальны ли мемкоины в 2026 году?
Да, мемкоины остаются актуальным сегментом для тех, кто понимает его механику: здесь цена особенно быстро реагирует на внимание, приток ликвидности и действия нескольких крупных адресов. Но сама популярность категории не доказывает качество конкретного токена и не создаёт ликвидность для твоего выхода.
Условно мемкоины можно разделить на три группы. Первая живёт вокруг узнаваемого культурного символа и давно торгуется на нескольких площадках. Вторая привязана к краткому инфоповоду, личности или вирусному ролику. Третья появляется на лаунчпадах почти без истории и может исчезнуть из поля зрения за часы.
У этих групп разная механика риска:
| Что сравнивать | Более зрелый мемкоин | Новый мемкоин |
|---|---|---|
| История торгов | Есть несколько рыночных циклов и сделок | Может ограничиваться несколькими часами |
| Ликвидность | Часто распределена между площадками | Нередко сосредоточена в одном пуле |
| Владельцы | Можно изучать изменения крупных адресов во времени | Адреса часто ещё не успели отделиться от создателя |
| Контракт | Обычно давно известен и разобран сообществом | Требует первичной технической проверки |
| Основной риск | Падение спроса и рыночный импульс | Плюс контрактный риск, рагпул и манипуляция |
| Что проверять первым | Глубину рынка и концентрацию | Права контракта, LP и распределение предложения |
SEC отдельно оговаривает: её заявление не распространяется на схемы, где ярлык meme coin используют, чтобы замаскировать иной продукт или обман. Поэтому название токена и картинка с собакой не говорят ничего ни о правовом статусе, ни о технической безопасности.
Практический вывод простой: оживлённый рынок служит поводом открыть скринер и наблюдать за условиями. Расхождения в ликвидности, владельцах и контракте трендовый статус не исправляет.
Почему капитализация может создавать ложное чувство масштаба?
Капитализация показывает расчётную величину, а не сумму денег, которую можно вывести из токена. Она получается умножением текущей цены на число токенов в обращении или на полное предложение. При тонком пуле цена последней небольшой покупки способна сделать это произведение огромным, хотя крупная продажа быстро сдвинет цену вниз.
Представь токен с предложением 1 млрд единиц. Последняя сделка прошла по цене $0,001. Экран покажет капитализацию $1 млн. Но если в пуле против USDC лежит лишь $20 000, то это не означает, что в токен можно завести или из него вывести миллион долларов по цене $0,001.
Есть ещё полностью разводнённая оценка, FDV. Она использует полное предложение, включая заблокированные или ещё не выпущенные токены. Для мемкоинов FDV может быть особенно обманчивой, когда большая часть предложения формально существует, но доступный рынок мал.
Капитализация даёт контекст для сравнения, но не готовый ответ. Полезнее спросить:
- Какая часть предложения реально доступна на рынке?
- Где именно проходит основная торговля?
- Сколько капитала находится в пулах или стаканах?
- Что произойдёт с ценой при продаже объёма, который ты рассматриваешь?
- Есть ли у крупных адресов объём, несоразмерный ликвидности?
Если токен капитализацией $50 млн имеет ликвидность на главной паре $80 000, это не автоматически скам. Но это означает, что число $50 млн нельзя читать как «в рынок вложено $50 млн». Это две разные величины.
Подробно о том, почему объём и цена должны читаться вместе, есть в материале «Объёмы в криптотрейдинге: как читать». Для мемкоинов эта привычка особенно полезна: резкий всплеск объёма может быть приходом новых участников, а может быть серией сделок между связанными кошельками.
Как проверить ликвидность, а не просто увидеть её цифру?
Смотри на ликвидность через исполнение конкретной сделки: сколько токенов можно обменять и как далеко от текущей цены уйдёт результат. Цифра TVL или liquidity на странице пары полезна только вместе с сетью, активами пула, распределением ликвидности по диапазонам и предполагаемым размером ордера.
В AMM-пулах цена меняется от самой сделки. Документация Uniswap объясняет это через инвариант пула: чем больше ордер относительно глубины, тем сильнее price impact. В справке Uniswap price impact определён как изменение цены, вызванное непосредственно твоей сделкой; slippage, или проскальзывание, отдельно описывает расхождение ожидаемой и фактической цены исполнения.
Это не игра терминов. Если на кнопке обмена ты видишь цену, а перед подтверждением получаешь заметно меньше токенов или USDC, часть разницы может быть вызвана твоим собственным объёмом.
Проверяй ликвидность по порядку:
- Открой торговую пару, а не только карточку токена.
- Убедись, что базовый актив в паре понятен: USDC, SOL, ETH или иной ликвидный актив.
- Сравни заявленную ликвидность с размером предполагаемого ордера.
- Посмотри предварительную котировку для малой суммы и для своей полной суммы.
- Отдели impact price от проскальзывания и сетевой комиссии.
- Проверь, не лежит ли ликвидность в очень узком ценовом диапазоне.
- Посмотри историю добавления и удаления ликвидности.
У концентрированной ликвидности есть отдельная ловушка. В документации Uniswap указано, что поставщик ликвидности может разместить её лишь в выбранном ценовом диапазоне. Когда цена выходит за его границы, позиция перестаёт быть активной. Поэтому ликвидность около текущей цены может казаться достаточной, но исчезнуть на резком движении.
Если токен уже вырос на десятки процентов за короткое время, не считай раннюю ликвидность гарантией позднего выхода. При движении цены состав пула меняется, участники могут переставлять позиции, а покупатели могут исчезнуть одновременно.
Начни с фиксации условий проверки: выбери сеть, точную пару, сторону сделки и сумму, которую считаешь рабочей. Затем запиши цену до открытия формы обмена, ожидаемую сумму на выходе, price impact, допустимое проскальзывание и все комиссии. Повтори просмотр для небольшой тестовой суммы, например для 1% от планируемого ордера. Если условия для малого и полного объёма отличаются непропорционально, причина обычно связана с глубиной пула около текущей цены.
Учебный пример: допустим, токен торгуется в паре с USDC, видимая ликвидность составляет 20 000 USDC, а предполагаемая покупка равна 2 000 USDC. Это не означает, что ордер займёт ровно 10% ликвидности и будет исполнен с таким же отклонением цены. Допустим также, что часть ликвидности размещена далеко от текущей цены или в неактивном диапазоне. Сначала проверь котировку на 100 USDC: она показывает небольшой impact. Затем введи 2 000 USDC и сравни не только количество получаемых токенов, но и impact, минимальную сумму к получению и маршрут обмена. Если итог заметно хуже, чем следовало из первой котировки, сделка уже сама сдвигает цену.
Типичная ошибка состоит в том, чтобы делить размер ордера на общую цифру liquidity и считать результат достаточной оценкой риска. Такая цифра может включать оба актива пула, не показывать активный ценовой диапазон и ничего не говорить о том, можно ли затем продать тот же объём. Ошибка усиливается, если смотреть только покупку: после неё цена и состав пула изменятся, поэтому обратная операция не обязана дать симметричный результат.
Проверь вывод обратной котировкой без отправки транзакции. После оценки покупки введи ожидаемое количество токенов в форму продажи и сравни получаемую сумму с исходными 2 000 USDC, отдельно отмечая комиссии и impact. В учебном примере заметная разница между покупкой и немедленной расчётной продажей означает, что ликвидность для выбранного объёма ограничена. Результат проверки задаёт границы условий: при изменении цены, диапазонов или состава пула исполнение может стать хуже.
Как сделать учебный расчёт влияния сделки на цену?
Для грубой проверки не нужна точная модель пула: достаточно посчитать долю своего ордера от ликвидности и сверить её с котировкой. Это фильтр для оценки того, стоит ли вообще тратить время на дальнейший разбор.
Допущения для учебного примера:
- в паре MEME/USDC указана ликвидность $100 000;
- твой предполагаемый вход составляет $2 000;
- интерфейс показывает impact price 3,8%;
- комиссия протокола и сеть в этот пример не входят;
- пул симметричен по долларовой стоимости около текущей цены.
Сначала считаем долю ордера:
$2 000 / $100 000 × 100% = 2%
Два процента от общей заявленной ликвидности уже не выглядят микроскопической сделкой. Затем считаем цену издержки самого входа по показателю интерфейса:
$2 000 × 3,8% = $76
То есть до движения рынка и до комиссий расчётная стоимость влияния на цену составляет $76. Если затем нужно продать ту же позицию при сопоставимой глубине, обратный обмен также может иметь impact. В учебной симметричной модели это ещё около $76. Итого двусторонний эффект около $152, или 7,6% от исходной суммы.
Это не точный PnL и не гарантия: реальная глубина, цена и состояние пула меняются каждую секунду. Но расчёт создаёт правильный вопрос. Если токен должен вырасти хотя бы на 8% только для компенсации механики входа и выхода, насколько осмысленно смотреть на короткий импульс?
Для фьючерсов цена исполнения, комиссия и ликвидация добавляют отдельный слой риска. Если ты ещё не разделяешь эти понятия, сначала прочитай «Бессрочный фьючерс: что это». Плечо в мемкоинах обычно усиливает неопределённость спотового рынка.
Что показывает распределение токенов между держателями?
Распределение показывает, кто способен изменить рынок одной транзакцией. Число holders само по себе почти бесполезно: тысяча адресов может принадлежать одному человеку, а десять крупных адресов могут быть биржевыми, контрактными или связанными с командой.
Начни с долей. Открой обозреватель сети или сервис он-чейн аналитики, найди список крупнейших владельцев и классифицируй адреса. Тебе нужно отделить:
- пул ликвидности;
- адрес контракта или burn-адрес;
- централизованные биржи, если они подтверждены;
- кошельки команды;
- ранних покупателей;
- неизвестные крупные кошельки.
Особенно внимательно относись к ситуации, где несколько новых адресов получили токены из одного источника примерно в одно время, а затем держат существенную долю предложения. Это не доказательство координации. Но это условие, при котором один кластер может создать давление на продажу.
Проверяй динамику наряду со снимком. Медленное сокращение позиции крупнейшим держателем рынок иногда переваривает. Одновременный перевод токенов несколькими связанными адресами на биржу или в пул меняет сценарий.
В статье «Кошельки китов: как отслеживать крупные адреса» есть базовая логика наблюдения за адресами. Для мемкоина полезно применять её до входа, а не объяснять концентрацию уже после резкого движения.
Не подменяй анализ точной «безопасной» цифрой. Доля топ-10, доля топ-50 и количество держателей работают только вместе с ответом на вопрос: кому принадлежат эти адреса и можно ли их идентифицировать.
Какие права контракта требуют отдельной проверки?
Права контракта важнее красивого сайта, потому что они могут менять экономику токена после запуска. Если у одного адреса остаётся возможность выпускать токены, замораживать переводы, менять комиссию или обновлять код, держатель зависит не только от спроса, но и от решения администратора.
В документации OpenZeppelin по access control описана обычная модель Ownable: у контракта может быть владелец с исключительным доступом к административным функциям. Сам факт владельца не приговор. Для некоторых проектов управление необходимо. Но в мемкоине нужно понимать, что именно может делать этот адрес и как он ограничен.
Проверь по очереди:
- Контракт верифицирован в обозревателе сети или доступен ли исходный код.
- Есть ли функции mint, pause, blacklist, fee, tax, setTrading, upgrade или аналоги.
- Кто владелец и были ли права переданы, сожжены или оставлены активными.
- Есть ли proxy-механизм, через который логику можно заменить.
- Может ли владелец изменить комиссию покупки или продажи.
- Есть ли ограничения на перевод или продажу для отдельных адресов.
- Какие события уже вызывались после запуска.
Не пытайся на глаз читать Solidity, если опыта нет. Используй автоматические сканеры как первую проверку, затем открывай контракт и транзакции владельца. Сканер может не распознать необычную реализацию; зелёная иконка не заменяет аудит.
Документация Solidity прямо предупреждает: смарт-контракты требуют осторожности, а ошибки контроля доступа создают критические риски. В ней, например, отдельно сказано не использовать tx.origin для авторизации. Тебе не нужно становиться аудитором, но наличие контракта само по себе не подтверждает его безопасность.
Как распознать риск рагпула до покупки?
Риск рагпула нельзя свести к одному признаку. Проверка строится из трёх частей: кто контролирует ликвидность, кто контролирует предложение и кто контролирует правила контракта. Если хотя бы по одной части ответ неясен, риск нельзя считать низким.
SEC в релизе по делу Game Coin от 16 января 2025 года описала механику: держатель LP-токенов при отсутствии ограничений может вывести ликвидность из пула, продать значительный объём активов в него и причинить убытки другим участникам. В том же релизе объясняется, почему заявления о locked liquidity имеют значение: блокировка LP-токенов должна ограничивать возможность внезапного вывода ликвидности.
Но «LP locked» нужно проверять, а не принимать на веру. Вопросы к блокировке:
- где находятся LP-токены;
- какой сервис или контракт фиксирует блокировку;
- можно ли увидеть срок разблокировки;
- кому принадлежит право на получение ликвидности после разблокировки;
- блокируется ли вся значимая ликвидность или малая часть;
- не существует ли второй крупной пары, которую никто не проверил.
Рагпул включает не только изъятие LP. Supply dump возникает, когда команда или связанные кошельки продают большой запас в существующую ликвидность. Honeypot возможен, когда купить можно, а продать нельзя или можно только на крайне невыгодных условиях. В change-of-rules сценарии владелец повышает налог, включает ограничения или меняет контракт через upgrade.
Chainalysis в отчёте Crypto Crime Report 2025 описывает pump-and-dump и rug pull как возможные короткоживущие схемы вокруг токенов. Новый актив нельзя объявлять мошенническим только по этому признаку, однако его механизмы стоит проверить до оценки роста.
Если проверка даёт противоречивый результат, корректный вывод не «нужно успеть раньше». Корректный вывод: у тебя нет достаточных данных, чтобы оценить механизм выхода.
Что дают социальные ленты и где они искажают картину?
Социальная лента помогает заметить активность вокруг токена, но не даёт готовый торговый сигнал. Видимая покупка крупного аккаунта не раскрывает его полный портфель, среднюю цену, историю закрытых убытков и мотив сделки.
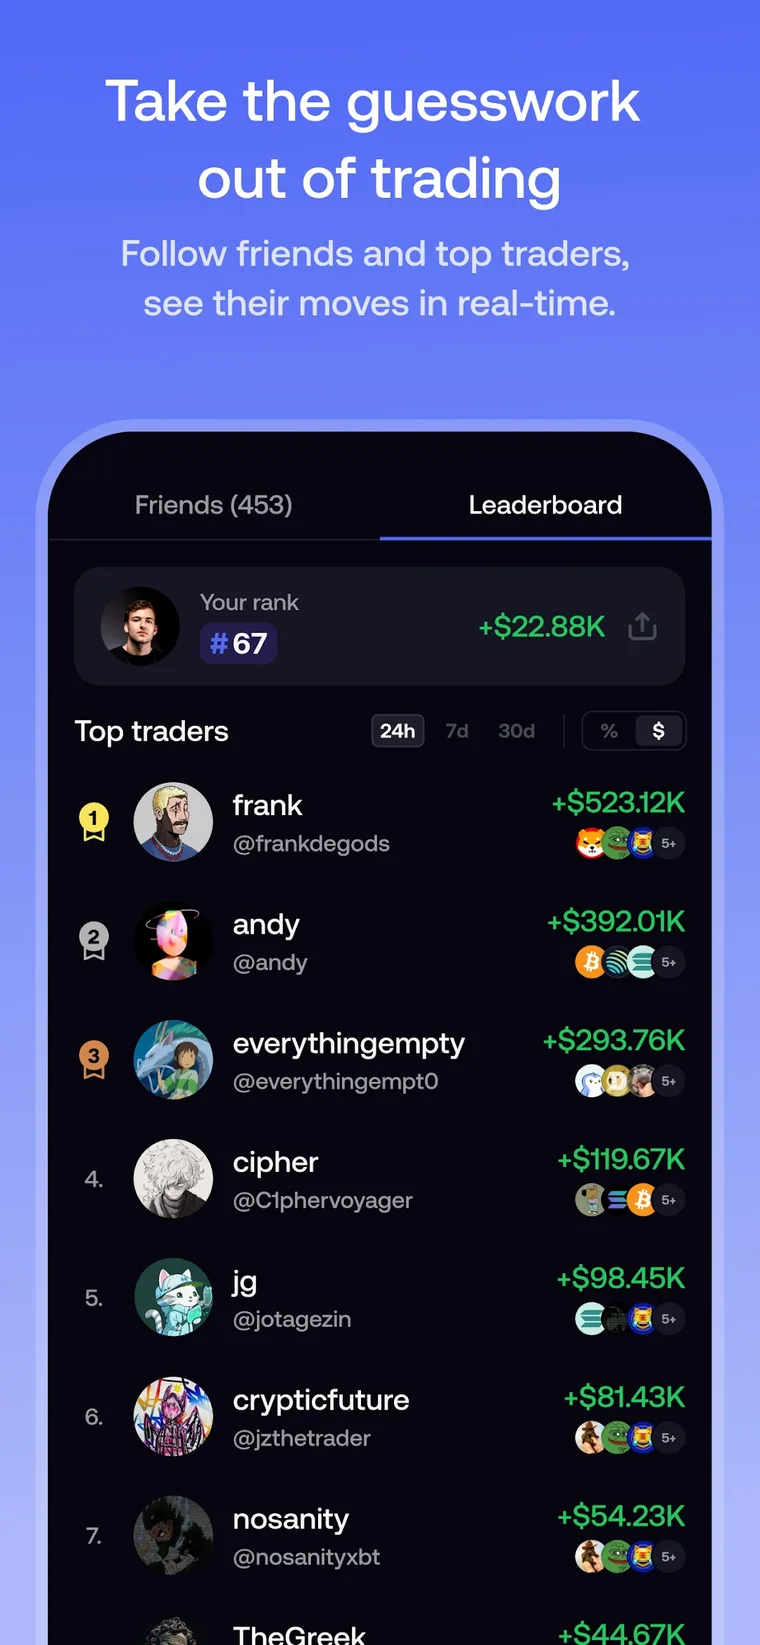
В приложении FOMO можно наблюдать за активностью других трейдеров и сделками в ленте, но автоматического копирования сделок там нет: решение о ручном повторении остаётся за пользователем. Это различие важно для мемкоинов, где задержка в минуты способна полностью изменить котировку.
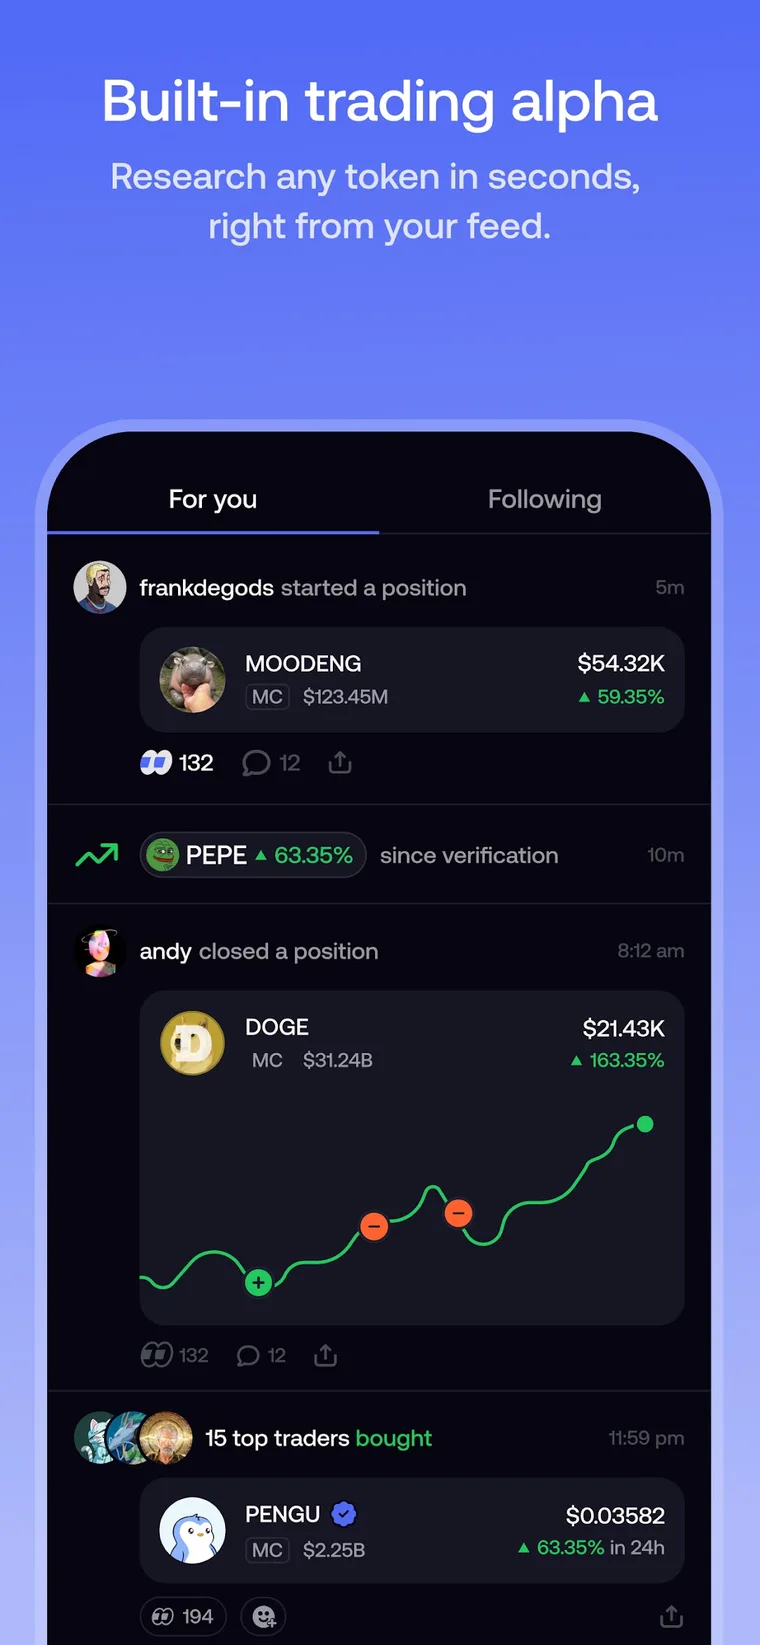
Лента и лидерборд подталкивают к ошибке выборки. Ты чаще видишь опубликованные удачные сделки, быстрый рост и эмоциональные комментарии. Неудачные входы часто остаются без обсуждения; закрытые убыточные позиции могут просто исчезать из фокуса аудитории.
Проверяй увиденную сделку так:
- Установи адрес контракта токена, а не ориентируйся на тикер.
- Сверь время публикации с фактической транзакцией.
- Оцени, можно ли исполнить свой объём по близкой цене.
- Посмотри распределение держателей и LP независимо от автора поста.
- Отдели факт «кто-то купил» от гипотезы «цена продолжит расти».
- Заранее реши, что должно произойти, чтобы ты отказался от идеи.
Для разбора поведения трейдера полезна статья «Как читать профиль трейдера перед копированием». Её принцип применим и без автоматического копирования: оцени серию действий, риск и просадку, поскольку один скрин прибыли мало что показывает.
Как выглядит порядок проверки мемкоина за 15 минут?
За 15 минут нельзя доказать, что токен хороший. Но можно быстро отсеять часть вариантов с очевидно неясной ликвидностью, опасной концентрацией и административными рисками. Такой фильтр лучше использовать до открытия позиции, когда эмоции ещё не диктуют трактовку данных.
Вот последовательность действий:
- Сохрани адрес контракта из официального канала проекта или проверенного обозревателя. Тикер и название не уникальны.
- Открой торговую пару и проверь, где формируется объём: в одном пуле, на нескольких DEX или на CEX.
- Сравни ликвидность с предполагаемой суммой сделки и посмотри impact price в котировке.
- Найди LP-токены и проверь, сожжены ли они, заблокированы или контролируются конкретным адресом.
- Открой список держателей, выдели топ-адреса и отметь подозрительные кластеры.
- Посмотри историю транзакций создателя, владельца контракта и крупнейших кошельков.
- Проверь права контракта: mint, pause, blacklist, налоги, proxy и владельца.
- Сверь размер предложения на разных страницах, чтобы не спутать circulating supply и FDV.
- Прочитай предупреждения интерфейса и открой хотя бы несколько последних крупных сделок.
- Сформулируй условие отказа: например, непонятный владелец LP, возможность mint или слишком сильный impact для твоего размера.
Список помогает выявить понятную причину отказаться от сделки, если базовые данные не проходят проверку.
Когда анализируешь новые токены, не подписывай одобрения кошельком на незнакомых сайтах и не взаимодействуй с внезапными airdrop-токенами. Базовые правила защиты разрешений разобраны в материале «Дрейнеры и вредные разрешения: как защищаться».
Какие ошибки чаще всего ломают анализ?
Самая частая ошибка - считать, что один хороший показатель перекрывает все остальные. Капитализация показывает расчётную оценку, глубина рынка характеризует исполнение. Блокировка ликвидности не раскрывает распределение предложения. Верификация кода оставляет возможность экономической манипуляции.
Вот ошибки, которые стоит ловить у себя:
- Покупать по названию или тикеру, не сверяя адрес контракта.
- Путать ликвидность с суточным объёмом.
- Смотреть общую ликвидность, но не проверять её активность в текущем ценовом диапазоне.
- Считать LP lock доказательством полной безопасности.
- Игнорировать владельца контракта и права на изменение параметров.
- Принимать число держателей за признак децентрализации.
- Делать вывод по одному кошельку без истории его переводов.
- Ставить слишком широкий допуск проскальзывания ради быстрого исполнения.
- Дробить решение на десятки мелких импульсных сделок, не учитывая комиссии.
- Видеть в сообщении «топ-трейдер купил» готовую стратегию.
Отдельная ловушка - пытаться спасти плохой вход усреднением. В ликвидном активе усреднение уже требует плана и заранее определённого риска. В токене, где ликвидность исчезает, а правила контракта неизвестны, оно может просто увеличить позицию, которую трудно закрыть. Перед использованием метода полезно разобрать его механику в статье «Стратегия усреднения DCA в крипте».
Когда наблюдение разумнее, чем сделка?
Наблюдение разумнее сделки, когда ключевые параметры нельзя проверить или когда ожидаемые издержки уже делают идею невыгодной. Отказ от входа не означает, что ты пропустил возможность. Это означает, что ты не превратил отсутствие данных в ставку деньгами.
Выбирай режим наблюдения, если:
- адрес контракта распространяют только в чате или на картинке;
- ликвидность несоразмерна твоему предполагаемому объёму;
- крупные держатели не классифицируются;
- LP неясно кому принадлежит или срок блокировки слишком короток;
- контракт позволяет менять критичные условия, а владелец не объяснён;
- котировка показывает высокий impact ещё до подтверждения;
- тезис сводится к «все уже покупают»;
- ты не можешь спокойно назвать условие, при котором идея будет отменена.
Если данных достаточно, следующий шаг тоже не обязан быть покупкой. Можно добавить токен в список наблюдения, поставить напоминание о разблокировке ликвидности, отслеживать движение кошельков или дождаться, пока появится история торговли. Подход к списку наблюдения и первичному отбору собран в статье «Список мемкоинов для наблюдения: как отбирать».
В мемкоинах никто не может честно обещать «безопасный» сетап. Можно только снижать число неизвестных. Если после проверки остаются неизвестные, которые ты не умеешь оценить, сценарий «не участвовать» остаётся полноценным аналитическим решением.
Как собрать свой журнал проверки?
Журнал нужен, чтобы не подменять анализ памятью после сильного движения. Он превращает разрозненные данные из обозревателя, скринера и графика в сравнимые записи: почему ты рассматривал токен, что видел до решения и какой риск считал главным.
Создай таблицу с такими полями:
| Поле | Что записать |
|---|---|
| Дата и время | Когда сделан снимок данных |
| Адрес контракта | Полный адрес и сеть |
| Пара | Например, токен/USDC и площадка |
| Капитализация и FDV | С указанием источника цифры |
| Ликвидность | Общая и доступная около цены, если видна |
| Impact price | Для учебного размера ордера |
| Топ-держатели | Доля и краткая классификация адресов |
| LP | Где находятся LP-токены, есть ли lock, срок |
| Контракт | Mint, pause, tax, proxy, owner |
| Сценарий отказа | Конкретное условие, а не эмоция |
| Итог | Наблюдать, исключить или исследовать дальше |
Фиксируй конкретные данные: «при тестовой котировке на $X impact составляет Y%, LP контролируется адресом Z». Вместо оценки «команда выглядит честно» укажи проверяемый факт: «в контракте доступна функция N владельцу A» или «исходный код не верифицирован». Такая формулировка помогает заметить, где у тебя факт, а где только впечатление.
Шаблон и принципы записи сделок можно взять из материала «Дневник криптотрейдера: как вести и какие данные фиксировать». Для мемкоинов добавь в него отдельные поля по контракту и ликвидности: именно они редко попадают в обычный торговый журнал, хотя часто объясняют итог.
Что в итоге проверять перед любым решением?
Перед любым действием по мемкоину проверь адрес контракта, исполнимость своего объёма, состав ликвидности, распределение предложения и административные права. Если один из этих элементов нельзя подтвердить, относись к этому как к факту, а не как к мелкой неудобной детали.
Короткий чек-лист перед решением:
- Я сверил адрес контракта и сеть.
- Я отличил капитализацию от ликвидности.
- Я открыл конкретную торговую пару.
- Я посмотрел impact price для предполагаемой суммы.
- Я проверил LP-токены и срок возможной разблокировки.
- Я изучил топ-держателей и историю крупнейших адресов.
- Я понимаю права owner, mint, pause, fee и proxy.
- Я не принимаю активность в ленте за торговый сигнал.
- Я записал сценарий отказа до того, как увидел резкое движение.
- Я не использую деньги, потеря которых изменит мои обязательства.
Мемкоины не требуют пророчества. Они требуют дисциплины в вопросах, которые легко пропустить, когда график растёт. Чем меньше решение зависит от чужой уверенности и красивой цифры капитализации, тем точнее ты видишь реальную конструкцию рынка.
Источники
- SEC, Staff Statement on Meme Coins, 27 февраля 2025
- SEC, Eric Zhu: релиз по делу о rug pull Game Coin, 16 января 2025
- Chainalysis, The 2025 Crypto Crime Report
- Uniswap Docs, Concentrated Liquidity
- Uniswap Support, What is price impact?
- OpenZeppelin Docs, Access Control
- Solidity Docs, Security Considerations
Актуальны ли мемкоины в 2026 году?
Да, как высокорисковый сегмент рынка с активной спекуляцией и сильной зависимостью от ликвидности. Актуальность токена нужно проверять по конкретному рынку, а не по названию категории.
Можно ли оценить мемкоин только по капитализации?
Нет. Капитализация показывает расчётную стоимость всего предложения, но не отвечает, можно ли продать позицию близко к видимой цене.
Что означает рагпул?
Это ситуация, когда контролирующее лицо выводит ликвидность или использует контроль над контрактом и предложением так, что держатели теряют возможность продать токен по близкой рыночной цене.
Сколько держателей должно быть у безопасного мемкоина?
Универсального числа нет. Смотри не только на количество адресов, но и на долю крупнейших кошельков, связь адресов между собой и долю команды.
Гарантирует ли заблокированная ликвидность отсутствие скама?
Нет. Блокировка пула убирает только часть риска вывода ликвидности. Остаются права на выпуск токенов, концентрация предложения, налоги контракта и рыночный риск.
Материал подготовлен с помощью ИИ. Проверяй действующие условия по ссылкам на первоисточники. Учебные примеры не описывают будущую доходность.