Как отличить реальную статистику трейдера от нарисованной
Чек-лист проверки статистики трейдера: история сделок, просадка, комиссии, выборка, копитрейдинг и признаки подмены результатов.
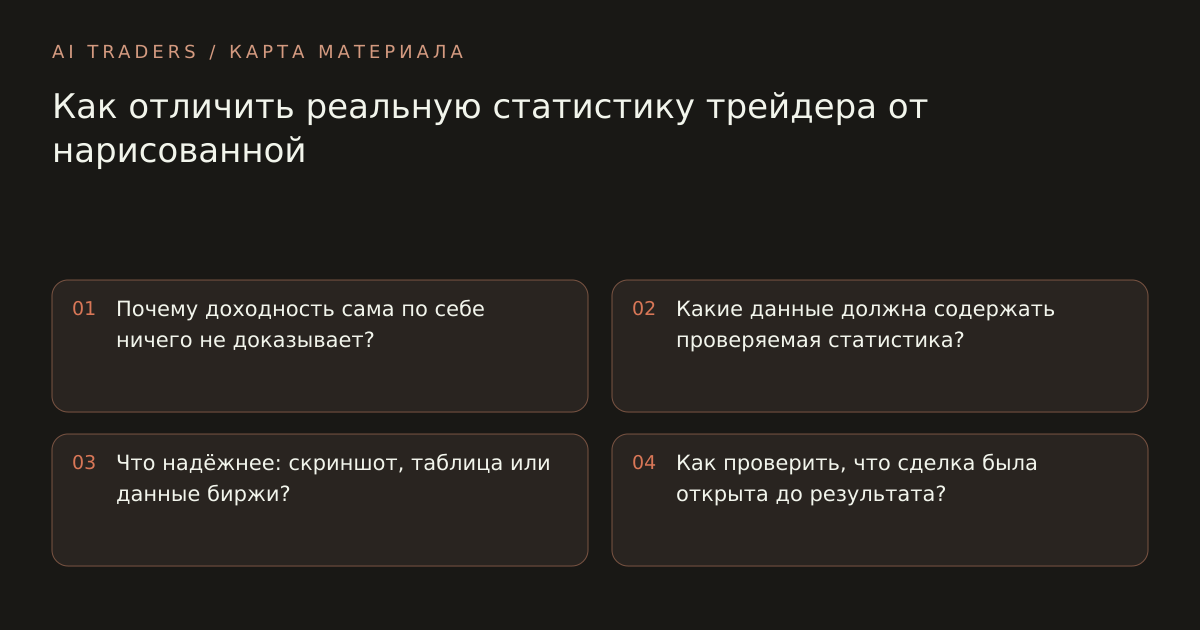
Реальная статистика трейдера отличается от нарисованной возможностью проверить исходные данные и ход торговли во времени. Если перед тобой только прибыль за месяц, кривая эквити или скриншот с зелёной цифрой, это не доказательство навыка. Нужны полная история, понятная методика расчёта, учёт комиссий, просадки и данные обо всех закрытых сделках, включая убыточные.
Задача не в том, чтобы угадать честность человека по аватарке. Проверка носит технический характер: откуда взяты цифры, что в них включено, что исключено и можно ли сопоставить заявления с независимыми данными. Её результат тоже бывает разным: «статистика подтверждена частично» намного честнее, чем поспешное «трейдер надёжный».
Почему доходность сама по себе ничего не доказывает?
Доходность без контекста не отвечает на главный вопрос: каким риском она получена. Результат +40% за период может быть следствием аккуратной серии сделок, одной ставки с большим плечом, удержания убыточной позиции или удачного отбора одного счёта из нескольких.
Комиссия по ценным бумагам и биржам США в материале о маркетинге инвестиционных советников прямо запрещает показывать или исключать периоды доходности способом, который не является честным и сбалансированным. Там же отдельно указано, что реклама не должна умалчивать существенные факты, без которых утверждение вводит в заблуждение. Это правило относится к регулируемым советникам США, но логика полезна любому читателю: результат нельзя оценить отдельно от периода, расходов и риска.
Доходность стоит читать как заголовок отчёта, а не как сам отчёт. Перед любым выводом уточни:
- за какой именно период посчитан результат;
- был ли счёт пополнен или частично выведен;
- учтены ли торговые комиссии, фандинг, проскальзывание и плата за подписку;
- закрыты ли все позиции на дату расчёта;
- сколько капитала было в работе;
- какая максимальная просадка произошла по пути к прибыли;
- одинаково ли считаются результаты для автора и подписчика.
Если на эти вопросы нет точного ответа, цифра доходности остаётся рекламным утверждением. Она может оказаться правдой, но проверить это нельзя.
Какие данные должна содержать проверяемая статистика?
Минимум для проверки состоит из полной хронологии сделок, параметров риска и условий расчёта результата. Чем больше данных можно сверить с независимым источником, тем выше ценность статистики.
В нормальном отчёте должны быть видны как минимум следующие поля:
- Инструмент: например, BTCUSDT, ETHUSDT или иной актив.
- Направление позиции: лонг или шорт.
- Время открытия и закрытия с часовым поясом.
- Цена входа и выхода.
- Объём позиции и изменение объёма во время сделки.
- Используемое плечо, если торговля маржинальная или фьючерсная.
- Реализованный PnL в деньгах и процентах.
- Комиссии, фандинг и иные расходы.
- Открытые позиции и нереализованный PnL на дату отчёта.
- Максимальная просадка и метод её расчёта.
- Размер капитала либо понятный способ нормирования результата.
- Период, за который собрана вся выборка.
Не у каждого трейдера будет выгрузка в идеальном формате. Неполная выгрузка и отсутствие данных выглядят по-разному. Честный автор может скрыть точный размер счёта или часть технических деталей стратегии, при этом всё равно показать последовательность входов, выходов, риск и полный период. Если вместо этого предлагают только подборку лучших сделок, проверить можно лишь то, что эти отдельные сделки когда-то существовали.
Для фьючерсов отдельно нужна информация о плече. Чем больше плечо, тем меньше движение цены требуется для крупного изменения результата и тем выше риск ликвидации. Базовую механику разбирает материал «Что такое кредитное плечо на бирже», а последствия принудительного закрытия позиции описаны в статье «Что такое ликвидация в крипте».
Начните с выгрузки, в которой каждая строка соответствует отдельному действию: открытию, частичному закрытию, переводу стопа или добавлению объёма. Затем сопоставьте время операций с единым часовым поясом, проверьте, что для каждой закрытой позиции есть вход, выход и итоговый объём. После этого сложите реализованный результат, комиссии и фандинг по всем строкам. Отдельно отметьте позиции, которые на конец периода ещё не закрыты: их результат нельзя смешивать с уже зафиксированной прибылью. Наконец, сверяйте итог не только в процентах, но и с размером капитала, на котором он получен.
Предположим учебный счёт начинался с 10 000 условных единиц, торговля велась только одним фьючерсным контрактом, а в отчёте нет пополнений и выводов. Первая сделка: лонг объёмом 2 000 единиц, вход по 100, выход по 105, валовая прибыль 100. Вторая: шорт тем же объёмом, вход по 110, выход по 113, валовый убыток 54,55. Комиссии по двум сделкам составили 8, фандинг по второй позиции 2. Тогда реализованный результат равен 100 минус 54,55 минус 8 минус 2, то есть 35,45 условной единицы. Если в таблице указан более высокий итог, нужно понять, включены ли в него нереализованный PnL, пополнение счёта или расходы, отсутствующие в строках сделок.
Типичная ошибка состоит в том, что автор показывает процент доходности позиции вместо изменения всего капитала. В примере движение цены на 5 процентов при объёме 2 000 выглядит как доходность 5 процентов по сделке, но относительно счёта прибыль до расходов составляет только 1 процент. При плече разница становится ещё важнее: плечо может увеличить размер позиции, однако не превращает результат позиции в доходность капитала. В отчёте должны быть отдельно обозначены процент изменения цены, PnL позиции и доходность счёта за период.
Проверка считается пройденной, когда итоговая цифра воспроизводится из исходных строк. Возьмите несколько сделок из начала, середины и конца периода, пересчитайте объём, цену, комиссии и результат вручную или в таблице. Затем сравните сумму всех реализованных результатов с изменением баланса с поправкой на известные вводы и выводы. Если остаётся расхождение, его нужно объяснить отдельной строкой: фандингом, конвертацией валюты, комиссией или открытой позицией. Необъяснённое расхождение означает, что статистика пока неполна.
Что надёжнее: скриншот, таблица или данные биржи?
Надёжность определяется тем, насколько источник ограничивает автора в возможности переписать прошлое. Скриншот может быть подлинным, но сам по себе не даёт читателю способа проверить полноту истории.
| Формат доказательства | Что можно проверить | Главная слабость | Предварительная оценка |
|---|---|---|---|
| Скриншот прибыли | Отдельную цифру в конкретный момент | Нет полной истории и происхождения данных | Очень слабый |
| PDF или Excel от автора | Формулы и список строк, если они есть | Файл можно собрать вручную и выбрать период | Слабый |
| Кривая эквити на личном сайте | Динамику, заявленную автором | Неясно, кто считает данные и что исключено | Слабый |
| Посты с итогами дня | Регулярность публикаций | Сделки могли быть отобраны после результата | Средний |
| Публикации сигналов до исхода | Время публичного объявления идеи | Нужна проверка исполнения, цены и удаления постов | Средний |
| Экспорт истории из торговой платформы | Даты, сделки, комиссии, последовательность | Нужно проверить, что экспорт относится к нужному счёту и периоду | Выше среднего |
| Профиль копитрейдинга или отчёт независимого сервиса | Метрики, рассчитанные платформой | Возможны отбор профилей, разные условия исполнения и неполный период | Сильный, но не абсолютный |
Ни один уровень не заменяет проверку остальных параметров. Профиль копитрейдинга выглядит убедительнее изображения в мессенджере, потому что цифры выводит сама площадка. Но он не доказывает, что стратегия будет работать дальше, что все счета автора показаны публично или что твоя сделка повторится по той же цене.
Отчёт независимого сервиса тоже не превращает риск в ноль. Он просто уменьшает пространство для ручного редактирования результатов. Это существенное различие.
Как проверить, что сделка была открыта до результата?
Проверяемая сделка должна быть зафиксирована до того, как стал известен её итог. Лучший вариант: есть запись с точным временем, инструментом, направлением, уровнем входа, уровнем отмены идеи и правилами выхода.
Пост «взяли +8%» после движения цены ничего не говорит о моменте решения. Автор мог войти раньше, позже, вообще не входить или выбрать один удачный прогноз из десятка. Даже если сообщение не редактировалось, в нём может не быть цены реального исполнения.
Проверка по времени выглядит так:
- Открой публикацию или историю сделок и зафиксируй дату, время, инструмент и направление.
- Уточни часовой пояс. В криптоторговле путаница между UTC, московским временем и временем платформы легко создаёт ложные совпадения.
- Открой график этого инструмента на подходящем таймфрейме.
- Проверь, торговалась ли указанная цена в заявленный момент.
- Сравни удачную сделку со случайно выбранными сделками разных дней и разных рыночных условий.
- Посмотри, есть ли сообщения об отмене идеи, частичных закрытиях, переносе стопа и убытках.
- Проверь, можно ли удалить или скрыть старые публикации без следа. Отсутствие убытков не доказывает их отсутствие в торговле.
Такой подход не устанавливает личность владельца счёта и не подтверждает точный объём. Зато он позволяет увидеть, существуют ли заявленные решения в реальном времени. Для самостоятельной сверки движения цены пригодится гайд по TradingView для крипто-фьючерсов.
Почему высокий винрейт может скрывать большой риск?
Высокий процент прибыльных сделок не показывает размер проигрышей. Трейдер может закрывать девять сделок с небольшой прибылью и держать десятую в глубоком минусе, усредняя вход или надеясь на разворот. Пока этот убыток не зафиксирован, витрина выглядит почти безупречно.
Нужны минимум четыре величины:
- доля прибыльных сделок;
- средняя прибыльная сделка;
- средняя убыточная сделка;
- крупнейший реализованный и нереализованный убыток.
Учебный пример с условными цифрами показывает проблему. Предположим, в выборке из 20 закрытых сделок 18 дали по +1%, а две принесли по -12%. Винрейт равен 90%, но суммарный результат до комиссий составит 18 × 1% - 2 × 12% = -6%. Это простая иллюстрация, а не расчёт доходности конкретной стратегии: частота побед не заменяет оценку их размера.
Ещё опаснее ситуация, когда крупный убыток не закрыт. В отчёте могут быть 18 маленьких плюсов и одна открытая позиция в минусе -25%. Формально она не портит показатель закрытого PnL, но фактически уже влияет на капитал и риск ликвидации.
Не требуй от трейдера «идеального» винрейта. Требуй увидеть и плохие периоды. Серия минусов сама по себе не означает отсутствие навыка. Гораздо важнее, был ли риск заранее ограничен и что происходило с размером позиции после убытков. Об устройстве стоп-приказов подробнее написано в материале «Стоп-лосс: что это и как он работает».
Как читать просадку без самообмана?
Максимальная просадка показывает, насколько капитал снижался от предыдущего пика до последующего минимума. Она не предсказывает будущий убыток, но помогает понять, какой провал уже переживала стратегия и выдержишь ли ты его психологически и финансово.
Формула выглядит так:
Просадка = (пиковая стоимость капитала - минимальная стоимость после пика) / пиковая стоимость капитала × 100%
Учебный расчёт: счёт вырос с условных 10 000 до 13 000 единиц, затем снизился до 10 400. Просадка от пика равна (13 000 - 10 400) / 13 000 × 100% = 20%. Если потом баланс восстановился, прошлый провал остаётся в истории и учитывается при оценке риска.
При сравнении просадки уточни три вещи:
- Считается ли она по балансу или по эквити. Баланс может не учитывать открытый убыток, эквити его учитывает.
- Учтены ли пополнения и выводы. Без корректировки они могут искусственно уменьшить процент просадки.
- За какой период приведён максимум. «Просадка 7%» за две спокойные недели и за несколько рыночных фаз означает разное.
Универсальной «нормальной» просадки не существует. Стиль торговли, волатильность инструмента, плечо и правила выхода могут сильно отличаться. Но несоразмерность метрик требует вопросов: очень высокая доходность при почти нулевой просадке может быть реальным коротким периодом, а может означать, что открытые минусы, слитые счета или часть истории не включены.
Полный разбор смысла этой метрики есть в статье «Просадка в трейдинге: какая считается нормальной».
Что проверить в открытых позициях и комиссиях?
Открытые позиции и расходы могут радикально изменить картину. Если отчёт показывает только закрытые сделки без текущего нереализованного PnL, он способен скрыть риск, который уже висит на счёте.
Для фьючерсной торговли проверь:
- нереализованный PnL по всем открытым позициям;
- среднюю цену входа после усреднений;
- ликвидационную цену, если она доступна;
- размер залога и плечо;
- накопленный фандинг;
- торговые комиссии;
- перенос позиций через ночь, выходные или периоды высокой волатильности;
- частичные закрытия и доливки.
Комиссии особенно важны для частой торговли. Стратегия с небольшим средним профитом может быть прибыльной на скриншоте до издержек и убыточной после них. SEC в бюллетене Performance Claims отдельно напоминает: комиссии и расходы уменьшают инвестиционную доходность, поэтому нужно выяснять, учтены ли они в расчёте.
Не принимай ответ «комиссии несущественны» без цифр. Для оценки не требуется раскрывать стратегию: достаточно увидеть, входят ли фактические расходы в итоговый PnL и на каких условиях считается процентная доходность.
Можно ли доверять бэктесту и демо-статистике?
Бэктест и демо полезны для исследования идеи, но не равны истории реальных сделок. В тесте можно заложить идеальную цену исполнения, не учесть задержку, лимиты ликвидности, проскальзывание, частичное исполнение ордера и психологическое давление при просадке.
Национальная фьючерсная ассоциация США в правиле 2-29 требует маркировать гипотетические результаты и прямо указывает на их ограничения. В документе указано, что гипотетическая торговля проходит без финансового риска, а результаты на ретроспективных данных могут учитывать знание прошлого.
Бэктест полезен для другого вопроса: могла ли формализованная логика сработать на выбранной исторической выборке при заданных допущениях? Чтобы использовать тест как исследование, проверь:
- Чётко ли помечен результат как бэктест, симуляция или демо.
- Указаны ли период и рынок, на которых проводился тест.
- Учтены ли комиссии, фандинг и реалистичное проскальзывание.
- Были ли параметры подобраны на тех же данных, на которых показан результат.
- Есть ли отдельный период, не использованный для настройки.
- Показывает ли отчёт все сделки, а не только итоговую кривую.
- Сопоставляется ли тест с последующей реальной торговлей без подмены условий.
Фраза «алгоритм показал бы +300% за прошлый год» описывает модель прошлого, а не факт заработка. Это нормальная отправная точка для анализа, но плохое основание для перевода денег.
Как отличить отбор удачных сделок от полной истории?
Отбор удачных результатов, или cherry-picking, происходит, когда автор показывает сильный период, отдельные прибыльные инструменты или один выживший счёт, скрывая остальные данные. Это одна из самых правдоподобных форм подмены: сделки могут быть реальными, а общий вывод из них всё равно ложным.
Investor.gov в бюллетене о заявлениях о доходности отдельно называет cherry-picking показом хороших периодов с исключением плохих или выделением только прибыльных инвестиций. Поэтому проверка начинается с вопроса «что именно не вошло в отчёт?».
Признаки неполной выборки:
- отчёт начинается сразу после сильного роста рынка;
- нет даты первого пополнения или запуска стратегии;
- история обрывается перед крупным движением цены;
- показывают отдельные монеты, но не весь портфель;
- неизвестно число закрытых и открытых сделок;
- есть скриншоты недель, но нет непрерывного отчёта;
- прошлые каналы, профили или стратегии исчезли без объяснения;
- автор сравнивает себя с неподходящим бенчмарком;
- на вопросы о минусовых периодах отвечает только новой витриной ROI.
Один удачный счёт не доказывает, что он был единственным. В торговле можно запускать несколько независимых подходов, а затем публично показывать лучший результат. Это называется смещением выжившего. По одной витрине невозможно надёжно установить, были ли другие попытки, поэтому разумно осторожнее оценивать вывод.
Как провести проверку за один вечер?
За один вечер можно отсеять статистику без источника и составить список конкретных вопросов. Этого недостаточно для гарантии, но достаточно, чтобы не принимать решение только по эмоциональной подаче и красивой цифре.
Пройди чек-лист по порядку:
- Сохрани ссылку на исходный профиль, отчёт или публикацию. Не оценивай пересланный скриншот без первоисточника.
- Зафиксируй заявленный период, результат, число сделок и размер просадки.
- Уточни, результат указан до или после комиссий, фандинга и платы за сервис.
- Найди, учитывает ли отчёт открытые позиции и нереализованные убытки.
- Выбери случайные сделки из начала, середины и конца периода.
- Сверь время и цену сделок с доступным рыночным графиком, учитывая часовой пояс.
- Найди худшую серию и проверь, как менялся размер позиции после неё.
- Сравни средний профит со средним убытком, а не ограничивайся винрейтом.
- Проверь, не началась ли история после удобной даты и не скрыты ли предыдущие профили.
- Уточни, где физически лежат деньги и кто имеет право их выводить.
- Проверь, есть ли у организации или проекта признаки нелегальной деятельности в официальных реестрах.
- Отложи решение, если тебя торопят, обещают фиксированный результат или просят отправить деньги напрямую человеку.
Последний пункт важнее, чем кажется. FINRA в перечне красных флагов мошенничества называет гарантии доходности, чрезмерно стабильные результаты, давление с требованием действовать немедленно и необычные схемы хранения активов поводом для настороженности. Это не означает, что каждый такой случай автоматически доказывает мошенничество. Но это означает, что проверку нельзя заменять доверием.
Где проходит граница между копитрейдингом и передачей денег?
При копитрейдинге сделки могут повторяться на аккаунте пользователя, но конкретная модель зависит от платформы и условий сервиса. Перед подключением нужно выяснить, кто контролирует средства, как отключается копирование, как рассчитывается объём и что произойдёт при нехватке маржи.
Если тебя просят перевести криптовалюту на личный кошелёк, карту или неизвестный адрес для «управления», это уже другая конструкция риска. Доказанная или недоказанная статистика не меняет того факта, что ты передаёшь контроль над активом другому лицу.
CFTC в предупреждении от 2 августа 2022 года описывает жалобы клиентов, которые внесли средства на счета незарегистрированных дилеров и затем не смогли вывести деньги. Регулятор отдельно советует изучать контрагента до депозита и сравнивать котировки с независимыми источниками, потому что в OTC-модели дилер может контролировать данные, которые видит клиент.
Для российского контекста проверь проект в списке компаний с выявленными признаками нелегальной деятельности Банка России. Банк России указывает, что список не содержит сведений о физических лицах и индивидуальных предпринимателях. Отсутствие записи в нём само по себе не подтверждает надёжность проекта: это фильтр, а не сертификат.
О рисках передачи контроля над активами подробнее рассказано в статье «Доверительное управление криптой: как не отдать деньги». Механику автоследования и его ограничения полезно заранее сопоставить с материалом «Что такое копитрейдинг».
Какие ошибки чаще всего совершают при проверке трейдера?
Главная ошибка состоит в попытке найти одну магическую метрику. Ею по очереди становятся ROI, винрейт, число подписчиков, размер депозита, дата регистрации профиля или скриншот вывода средств. Ни одна из них не заменяет целостную картину.
Вот ошибки, которые особенно дорого обходятся:
- Доверять скриншоту, потому что интерфейс похож на знакомую биржу.
- Считать, что отсутствие минусов доказывает мастерство, а не фильтрацию истории.
- Путать закрытую прибыль с реальной эквити при крупной открытой просадке.
- Смотреть на процент доходности без учёта плеча и возможной ликвидации.
- Игнорировать комиссии, фандинг и разницу в цене исполнения.
- Делать вывод по одному сильному месяцу или бычьему рынку.
- Считать бэктест доказательством живой торговли.
- Переводить деньги до проверки того, кто контролирует вывод.
- Принимать обещание отсутствия риска за признак профессионализма.
- Подключать копирование на сумму, потерю которой ты не готов принять.
FINRA указывает, что чрезмерно ровные результаты независимо от рыночных условий должны вызывать вопросы. Но не нужно превращать этот принцип в детектор лжи: рынок может дать спокойный отрезок, а стратегия может временно показывать низкую волатильность. Верный вывод звучит скромнее: чем необычнее статистика, тем выше стандарт доказательств.
Что делать, если статистика выглядит убедительно?
Если статистика прошла первичную проверку, она всё равно не обещает будущей прибыли. Прошлые результаты описывают прошлое, а не гарантируют, что рынок, ликвидность, волатильность и правила стратегии останутся прежними.
SEC в бюллетене Performance Claims прямо отмечает, что прошлые результаты не могут предсказать будущую работу инвестиционной стратегии. Поэтому после проверки нужны собственные ограничения риска.
Практичный порядок действий:
- Сформулируй сумму, которую ты можешь потерять без кредитов, обязательных расходов и попыток «отбиться».
- Определи максимальный допустимый убыток по счёту заранее.
- Прочитай правила стратегии: инструменты, плечо, частота сделок, допустимая просадка, условия остановки.
- Проверь, как ведёт себя результат в неблагоприятный период, а не только в отчёте за рост рынка.
- Регулярно сверяй собственную историю исполнений с заявленной логикой.
- Останови участие, если меняются условия, источник данных, контроль над средствами или способ раскрытия статистики.
Это не убирает риск. Но такой порядок не позволяет одной красивой цифре принять решение за тебя. Основы контроля размера позиции и предельного убытка разобраны в статье «Риск-менеджмент в трейдинге простыми словами», а расширенный выбор трейдера собран в чек-листе для копитрейдинга.
Источники
- SEC, Investment Adviser Marketing - требования к честному представлению результатов, рисков и периодов доходности.
- Investor.gov, Investor Bulletin: Performance Claims - комиссии, надёжность заявлений о доходности и риск cherry-picking.
- FINRA, Watch for Red Flags - гарантии, чрезмерно ровная доходность, давление и необычное хранение активов как признаки повышенного риска.
- CFTC, Customer Advisory on OTC Forex, 2 августа 2022 года - проверка контрагента, контроль данных на платформе и риски депозитов у непроверенных дилеров.
- NFA Compliance Rule 2-29 - ограничения и обязательные оговорки для гипотетических результатов.
- CFTC, дело FuturesFX, 9 сентября 2019 года - пример обвинений в выдаче симулированных сделок за живую торговлю.
- Банк России, список компаний с выявленными признаками нелегальной деятельности - официальный реестр для дополнительной проверки финансового проекта.
Как проверить статистику трейдера перед копированием?
Запроси полный период с закрытыми и открытыми позициями, временем сделок, комиссиями, просадкой и понятным источником данных. Затем сверяй отдельные сделки и условия расчёта, а не только общий ROI.
Можно ли подделать скриншот прибыли на бирже?
Да. Скриншот не показывает источник данных, полный период, комиссии и открытые убытки. Его можно использовать только как иллюстрацию, но не как доказательство результата.
Почему высокий винрейт может быть опасным?
Винрейт не показывает размер убытков. Стратегия может часто фиксировать небольшую прибыль, но держать редкие крупные убытки или усреднять позицию без заранее заданного риска.
Что смотреть кроме доходности трейдера?
Проверяй максимальную просадку, длительность истории, число сделок, среднюю прибыль и убыток, комиссии, открытые позиции, применяемое плечо и способ подтверждения данных.
Достаточно ли профиля копитрейдинга на бирже?
Это более сильное доказательство, чем скриншот автора, но не окончательное. Проверь период, просадку, открытые позиции, число сделок и не считай один удачный профиль доказательством повторяемости.
Материал подготовлен с помощью ИИ. Проверяй действующие условия по ссылкам на первоисточники. Учебные примеры не описывают будущую доходность.