Лидерборд копитрейдинга: почему топ-место не гарантирует доход
Как читать лидерборд копитрейдинга: проверять период, просадку, риск, ликвидность и издержки, чтобы не принять удачный день за стабильную стратегию.
Топ-место в лидерборде говорит только об одном: на выбранном экране и в выбранный момент этот аккаунт показывает лучший результат по метрике платформы. Оно не доказывает, что результат повторится после твоего входа, что лидер удержит риск или что ты сможешь выйти по той же цене.
Лидерборд полезен как карта для поиска кандидатов. Покупать по этой карте вслепую всё равно что выбирать пилота по одному красивому взлёту, не зная, как он садится в шторм. Перед копированием смотри период статистики, максимальную просадку, структуру прибыли, размер позиций, плечо, ликвидность и стоимость повторения сделок.
Что на самом деле показывает топ лидерборда?
Топ фиксирует прошлый PnL по правилам конкретной площадки и не служит прогнозом дохода. Сначала выясни, по чему рейтингует сервис: по прибыли в долларах, доходности в процентах, реализованному PnL или сумме реализованного и нереализованного результата.
Это критично. Два лидера могут стоять рядом, хотя торгуют совсем по-разному:
| Показатель в рейтинге | Что ты видишь | Что остаётся за кадром |
|---|---|---|
| PnL в долларах | Сколько заработано или показано как прибыль | Размер депозита, риск на сделку, глубина просадки |
| ROI, % | Доходность относительно капитала | Малый стартовый капитал, плечо, шанс потери счёта |
| Доходность за 24 часа | Результат одной рыночной сессии | Случайность, памп одного токена, открытый риск |
| Доходность за 30 дней | Более широкий срез | Что было до этого месяца и как переживались падения |
| Win rate | Долю прибыльных сделок | Размер среднего убытка и один возможный большой слив |
| Число подписчиков | Социальное доверие | Компетенцию, качество риска и будущий результат |
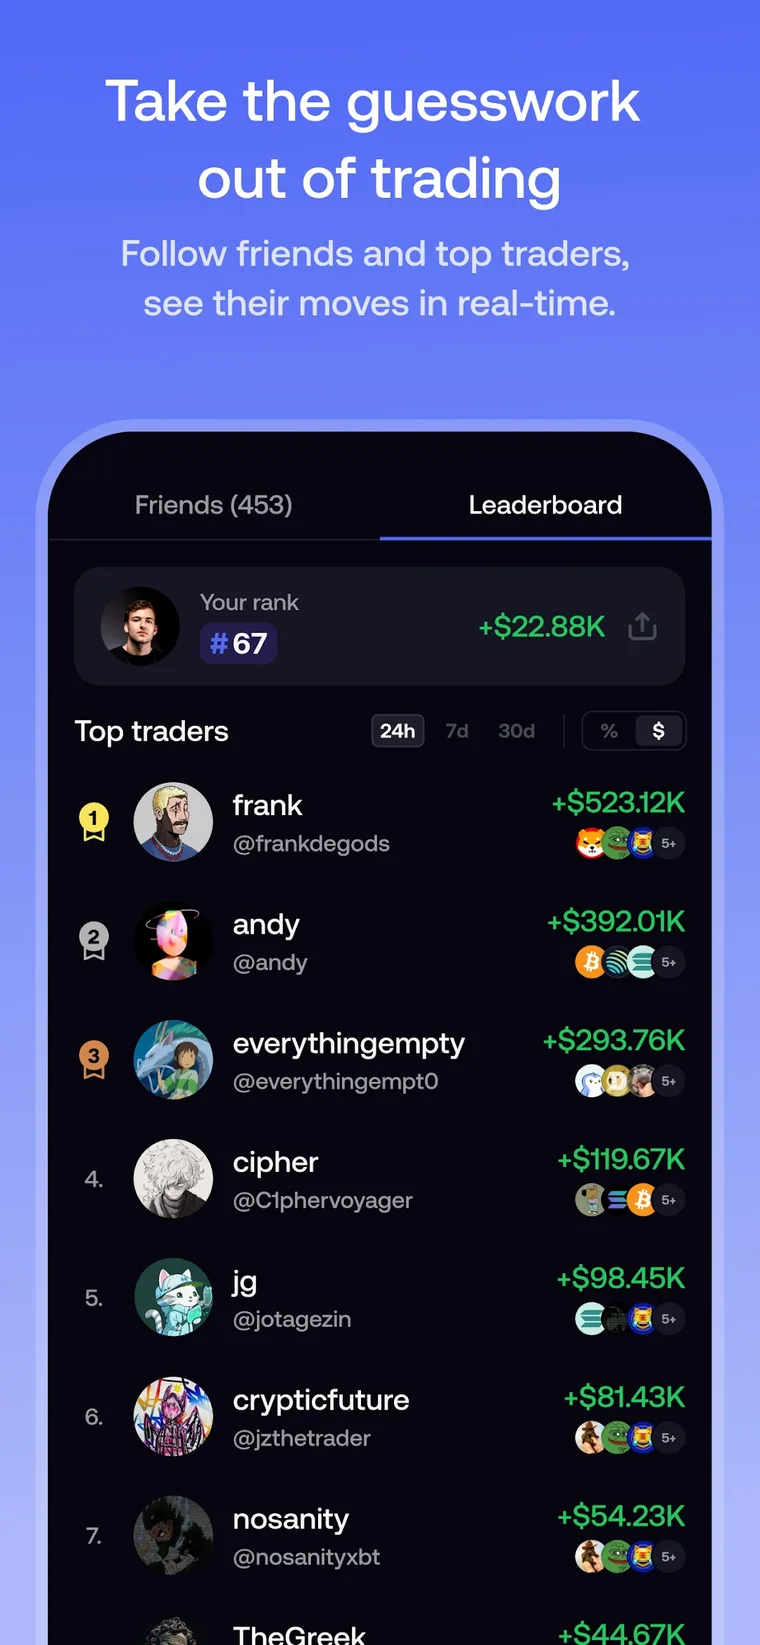
В приложении FOMO лидерборд ранжирует трейдеров по фактическому PnL и предлагает окна 24 часа, 7 дней, 30 дней и всё время. По официальному описанию сервиса рейтинг обновляется в реальном времени, а в расчёт попадают реализованный и нереализованный PnL. Это делает рейтинг удобным для наблюдения, но добавляет важную оговорку: часть красивой прибыли может находиться в ещё не закрытой позиции.
Нереализированная прибыль существует на экране до тех пор, пока позиция не закрыта. На токене с тонкой ликвидностью цифра может выглядеть убедительно, но попытка продать заметный объём способна сдвинуть цену. В справке FOMO о PnL прямо указано, что итог реализованной сделки считается по цене исполнения, а не по последней показанной котировке; на низколиквидных и волатильных токенах разница может быть больше.
Не путай прозрачность записи со стабильностью результата. Видимая история сделок лучше анонимного скриншота, но сама по себе не превращает удачную серию в стратегию с доказанной ожидаемой доходностью.
Почему период статистики важнее яркой цифры?
Чем короче период, тем сильнее случайность влияет на место в таблице. Доходность за сутки может быть следствием одного движения рынка, одной монеты или одного входа, который ещё не закрыт.
Представь 1 000 участников с одинаковым уровнем навыка и разной удачей. В течение дня кто-то почти неизбежно окажется вверху: он купил актив перед импульсом, не попал под выброс волатильности или просто взял риск больше остальных. Если выбрать победителя после результата, ты смотришь на максимум среди множества попыток, а не на средний сценарий.
Исследование NBER Джонса и Шенкена показывает похожую статистическую проблему на данных взаимных фондов: когда число наблюдаемых менеджеров растёт, экстремально высокие оценки навыка могут появляться случайно даже при отсутствии реального превосходства. Это не прямое исследование криптолидербордов, но механизм применим: таблица всегда поднимает наверх наиболее экстремальный прошлый результат.
Сравни несколько периодов:
- Открой 24 часа, 7 дней, 30 дней и всё время, если оно доступно.
- Выпиши PnL и процентный результат для каждого окна.
- Найди, какая доля месячной прибыли пришлась на один день или одну сделку.
- Проверь, были ли периоды убытков и что происходило после них.
- Посмотри, совпадает ли текущий стиль с рынком: тренд, боковик, рост альтов, падение BTC.
- Не делай вывод по аккаунту, у которого виден только короткий удачный отрезок.
Окно в 24 часа отвечает на вопрос «кто сейчас попал в движение?». Период в 30 дней уже позволяет увидеть серию. История за несколько рыночных фаз полезнее, потому что показывает поведение трейдера в разных условиях рынка.
Это особенно заметно на фьючерсах. Стратегия, которая зарабатывает в резком тренде, может терять деньги в боковике. До копирования стоит разобраться, что такое бессрочный фьючерс и как плечо меняет итоговый риск, а не воспринимать все проценты в рейтинге одинаково.
Как отличить серию удач от работающей стратегии?
Работающая стратегия не обязана выигрывать каждую неделю. Её отличает повторяемый процесс: понятные условия входа, размер риска, правила выхода и статистика, включающая проигрышные сделки.
Сначала изучи последовательность сделок, затем сопоставь её с итоговой суммой. Тебе нужны ответы на простые вопросы:
- Какие активы он торгует: крупные ликвидные монеты, альткоины, мемкоины, фьючерсы?
- Как долго держит позицию: минуты, часы, дни?
- Есть ли концентрация в одной монете?
- Увеличивает ли размер позиции после убытка?
- Закрывает ли часть позиции по пути или ждёт один большой тейк?
- Показывает ли история проигрышные сделки?
- Совпадает ли его поведение в разных периодах?
Высокий win rate выглядит приятно, но сам по себе почти бесполезен. Трейдер может закрывать девять сделок с прибылью по 1%, а десятую держать без стопа до убытка 20%. Тогда 90% прибыльных сделок не спасают результат.
Учебный пример с допущениями:
| Параметр | Трейдер А | Трейдер Б |
|---|---|---|
| Прибыльных сделок | 9 из 10 | 4 из 10 |
| Средняя прибыль | +1% | +8% |
| Средний убыток | -20% | -2% |
| Итог десяти сделок | -11% | +20% |
| Win rate | 90% | 40% |
Это условный расчёт, не статистика реальных аккаунтов. Он нужен, чтобы показать: частота побед не равна качеству риска. Для оценки лидера тебе важнее соотношение среднего выигрыша и среднего убытка, максимальная серия потерь и поведение позиции, когда рынок идёт против него.
Открытая история даёт материал для ручной проверки, и задержка исполнения всё же сохраняется. В FOMO нет автоматической функции копитрейдинга: официальная справка сервиса говорит о наблюдении за сделками и ручном принятии решений. Это значит, что тебе нужно самому отслеживать сделки и принимать решение о повторении, учитывая возможные различия цены, комиссии и объёма.
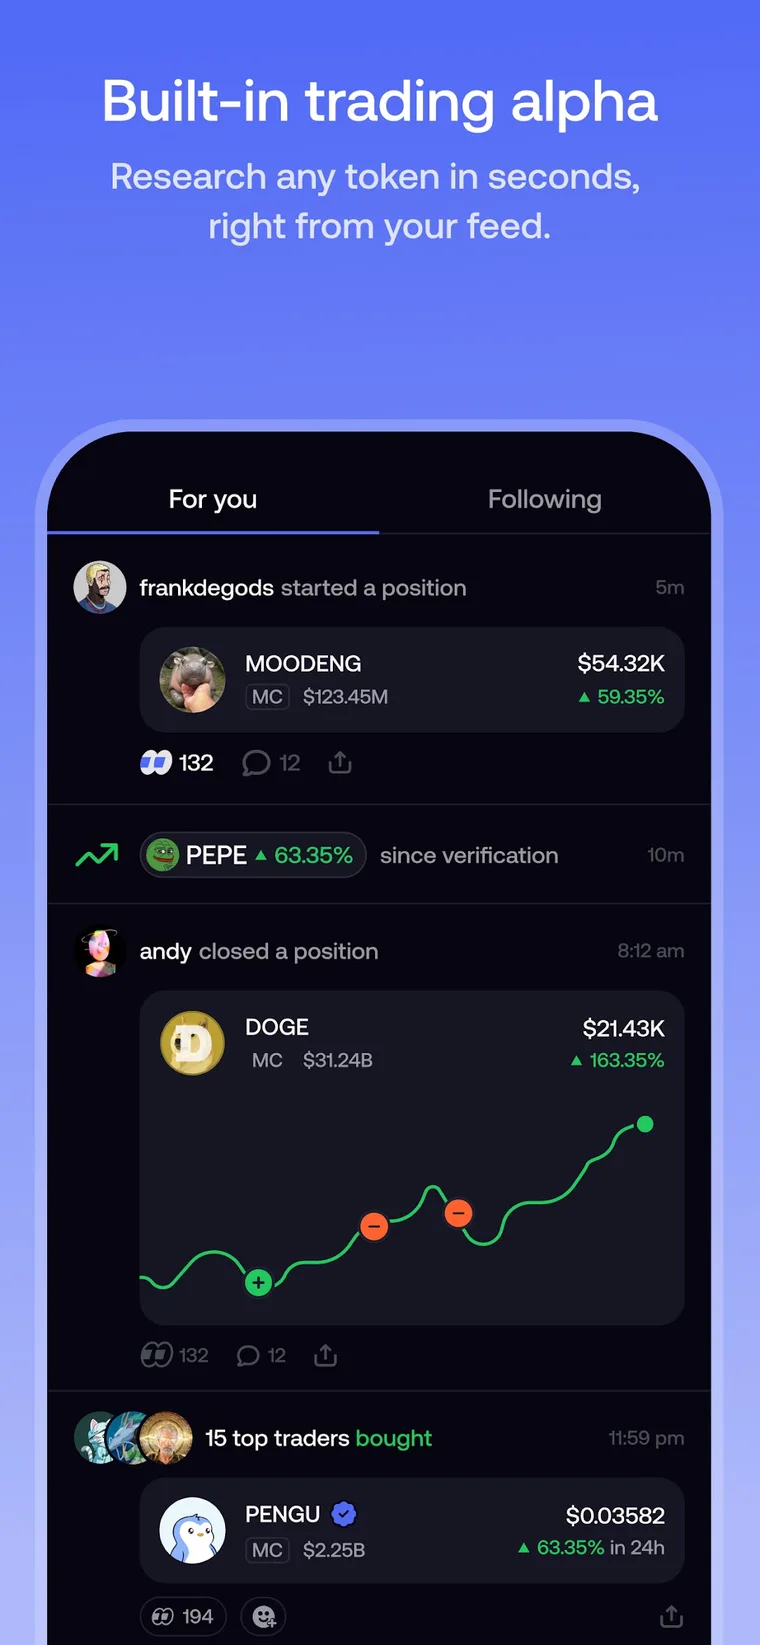
Ручное повторение хотя бы оставляет тебе право пропустить перегретый вход. Автоматическое копирование на других площадках убирает это решение, но добавляет риск проскальзывания и несинхронного исполнения. Подробнее о механике читай в материале «Что такое копитрейдинг».
Что скрывает нереализованный PnL?
Нереализованный PnL показывает оценочный результат открытой позиции по текущей цене. Это полезный индикатор, но он не равен деньгам, которые лидер уже зафиксировал и которые ты сможешь получить при аналогичной продаже.
Простой пример: трейдер купил токен на 10 000 USDC, цена выросла на 50%, и таблица показывает +5 000 USDC. Если в стакане мало встречных заявок, продажа всего объёма может пройти ниже последней цены. Прибыль сократится ещё до учёта комиссий. На сильном импульсе ситуация способна измениться за минуты.
Проверь четыре вещи:
- Сколько результата уже реализовано, а сколько висит в открытых позициях.
- Какие токены формируют основную прибыль.
- Достаточна ли их ликвидность для объёма лидера и для твоего объёма.
- Сколько времени позиция находится в плюсе и был ли до этого глубокий минус.
Если лидер занимает первое место благодаря одной открытой позиции, не спеши записывать это в стабильный результат. Он может оказаться прав и закрыть сделку отлично. Но до закрытия это только текущая оценка, чувствительная к цене, ликвидности и скорости исполнения.
В копировании проблема усиливается: лидер входит раньше, подписчик позже. Когда подписчики повторяют одну и ту же идею в низколиквидном активе, они сами могут ухудшать цену входа. О причинах этого эффекта отдельно написано в статье «Проскальзывание при копировании сделок: почему повтор не совпадает».
Почему просадка важнее максимальной доходности?
Максимальная просадка отвечает на практический вопрос: какую боль стратегия уже причиняла капиталу по пути к своему красивому итогу. Если ты не выдержишь эту просадку, чужая итоговая доходность тебе не поможет.
Просадка считается от локального пика капитала до последующего минимума. Например, счёт вырос со 100 000 до 140 000 рублей, а затем упал до 91 000. Снижение от пика составило 35%, хотя относительно первоначального депозита счёт ещё в плюсе на 9%.
Условный расчёт:
- Пик капитала: 140 000 рублей.
- Минимум после пика: 91 000 рублей.
- Убыток от пика: 49 000 рублей.
- Просадка: 49 000 / 140 000 = 35%.
Эти цифры учебные. Их смысл в другом: один и тот же лидер может показать «плюс с начала периода» и одновременно пережить просадку, после которой большинство подписчиков уже отключилось бы.
Не выбирай допустимую просадку по тому, что «нормально» для чужого трейдера. Выбирай её по своему капиталу и поведению. Если падение на 10% заставит тебя удваивать ставку, закрывать сделку внизу или срочно пополнять счёт, риск выбран слишком большим.
Перед подключением полезно пройти базу из статьи «Просадка в трейдинге: какая считается нормальной», а затем заранее записать личный лимит. Не в голове. В заметке, таблице или торговом плане.
Как плечо меняет смысл результата лидера?
Кредитное плечо увеличивает возможную прибыль и ускоряет путь позиции к убытку, ликвидации или принудительному закрытию. Поэтому одинаковый ROI у спотового трейдера и у фьючерсного лидера нельзя сравнивать без контекста.
ESMA в материалах о CFD отмечает, что высокое плечо увеличивает возможные убытки, сложность инструмента и вероятность быстрого закрытия позиции при неблагоприятном движении. Регулятор анализировал CFD, а не криптовалютный копитрейдинг, однако базовая математика плеча одинакова: чем больше позиция относительно залога, тем меньше обратное движение цены, которое способен пережить счёт.
Если лидер сделал +30% за неделю с плечом, не копируй автоматически на тех же настройках. Тебе неизвестны его полный капитал, другие позиции, допустимый убыток и скорость реакции. Даже при идентичной сделке риск для тебя может быть выше.
Проверь:
- размер плеча на каждой позиции;
- изолированная или кросс-маржа используется;
- есть ли стоп-лосс и где он расположен;
- какой процент капитала затрагивает один убыток;
- были ли ликвидации или усреднения;
- открывает ли лидер несколько коррелирующих позиций одновременно.
Не путай несколько тикеров с диверсификацией. Лонг BTC, ETH и SOL в момент общего падения рынка часто ведёт себя как одна крупная ставка на рост. Риск-менеджмент начинается с размера позиции, а не с количества строк в портфеле. Полезная база здесь: «Риск-менеджмент в трейдинге простыми словами».
Что такое эффект выжившего и как он искажает рейтинг?
Эффект выжившего возникает, когда ты видишь только тех, кто остался на витрине после отбора результатами. Счета, которые быстро потеряли капитал, перестали торговать или исчезли из активного внимания, не конкурируют за верхние строчки и не попадают в твою выборку.
В исследовании NBER о взаимных фондах отмечается, что ограничение анализа выжившими фондами создаёт смещение вверх в оценке средней альфы. У фондов и трейдерских аккаунтов разные условия, но логика наблюдения та же: нельзя судить о качестве всей группы по оставшимся победителям.
При чтении любого лидерборда учитывай три источника эффекта выжившего:
- Верхние строки показывают наиболее заметные прошлые результаты.
- Они привлекают внимание и новых подписчиков к тем, кто уже оказался вверху.
- По одному топу нельзя восстановить все неудачные попытки за пределами видимой выборки.
Это общий риск чтения рейтингов, а не описание правил отображения FOMO.
Это не обвинение конкретных трейдеров в подделке статистики. Топ может состоять из честных и сильных участников. Проблема в выводе наблюдателя: «я вижу победителя» легко превращается в «эта стратегия обязательно лучше». Между этими фразами нет логического моста.
Поэтому не ищи одного «самого лучшего». Собери короткий список из трёх-пяти кандидатов с разным стилем и наблюдай за ними вне момента триумфа. Если человек становится интересен только после вертикального роста, ты, вероятно, увидел его слишком поздно для оценки, но ещё не поздно для проверки.
Как сравнить лидеров без самообмана?
Сравнивать лидеров нужно по одной таблице, заполненной до первой сделки. Так ты не подгонишь критерии под понравившийся ник или красивую цифру PnL.
Используй шаблон:
| Критерий | Лидер 1 | Лидер 2 | Лидер 3 |
|---|---|---|---|
| Периоды в плюсе и минусе | |||
| Самый длинный доступный трек-рекорд | |||
| Максимальная видимая просадка | |||
| Реализованный PnL отдельно от открытого | |||
| Основные активы | |||
| Средняя длительность позиции | |||
| Плечо и тип рынка | |||
| Доля одной крупнейшей позиции | |||
| Усреднение после убытка | |||
| Понятное правило выхода | |||
| Совместимость с твоим риском |
Здесь нет магического проходного балла. Смысл в том, чтобы увидеть несовместимость до денег. Скальпер, который открывает десятки сделок в час, почти наверняка не подходит для ручного повторения по уведомлениям. Трейдер, работающий мемкоинами, не подходит человеку, который не готов следить за ликвидностью и резкими провалами. Лидер с глубокой просадкой не подходит тому, кто заранее выбрал консервативный лимит потерь.
Если статистика скрывает сделки, капитал, открытые позиции или методику расчёта доходности, не достраивай неизвестное в пользу лидера. Пометь поле как «неизвестно». Такой кандидат не обязан быть плохим, но его нельзя считать проверенным по критерию, который ты не видел.
Какие издержки съедают результат подписчика?
Доходность лидера и доходность подписчика расходятся из-за комиссий, проскальзывания, задержки, финансирования фьючерсов и разного размера позиции. Даже хорошая идея может стать убыточной для того, кто повторил её поздно и часто.
Для фьючерсов добавь к каждой сделке торговую комиссию, возможный фандинг и цену фактического исполнения. На споте посчитай комиссию платформы, цену входа, цену выхода и сетевые издержки, если они есть. Для сделок в неликвидных токенах спред и влияние собственного объёма на цену иногда важнее видимой комиссии.
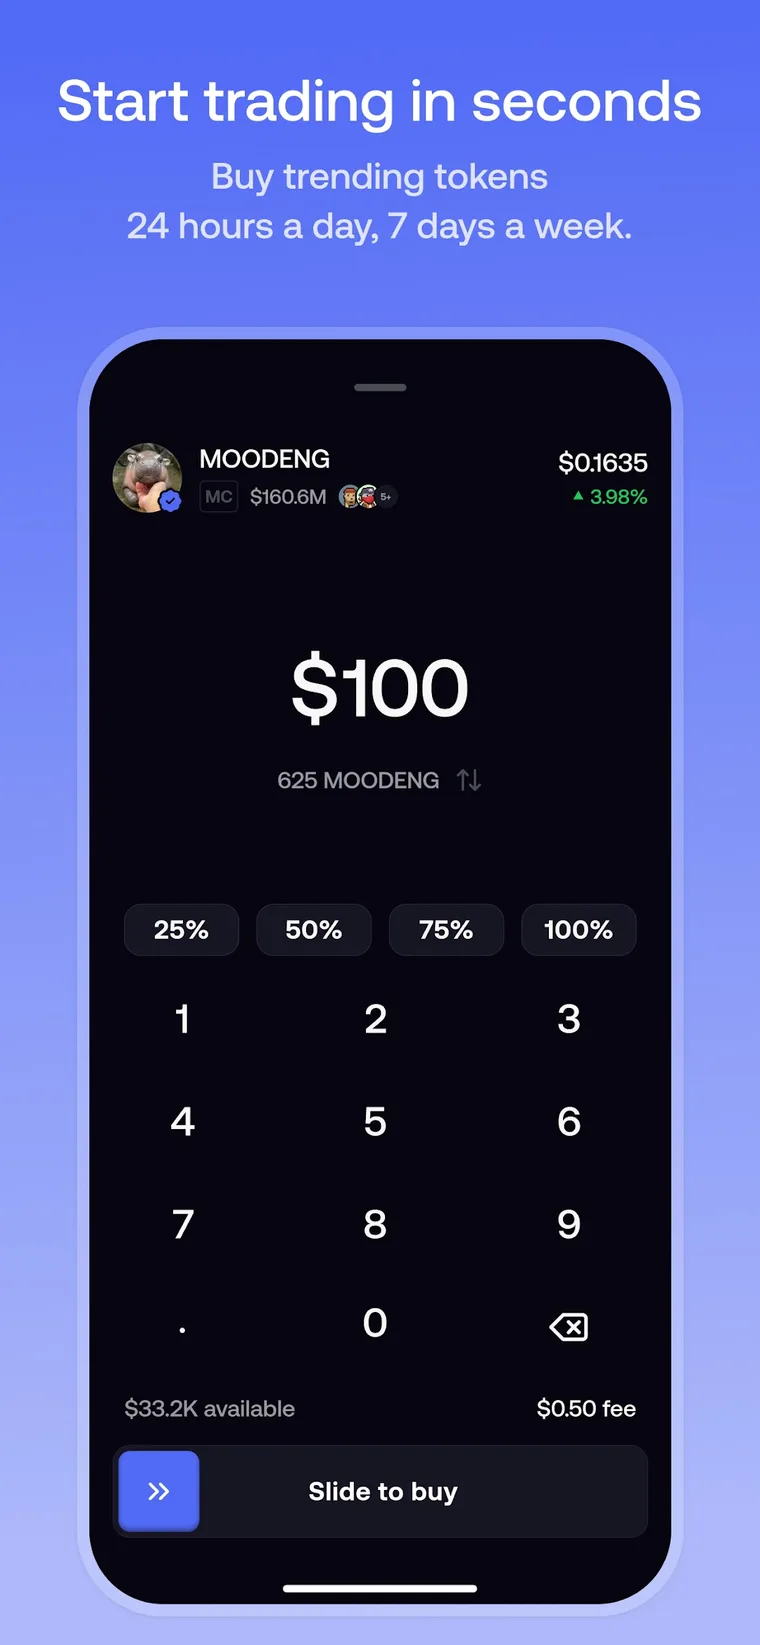
В FOMO официальный fee schedule на дату публикации описывает стандартную торговую ставку 0,50% на сетях, кроме Solana, плюс сетевую комиссию там, где она применима. Актуальные условия меняются, поэтому перед сделкой смотри их непосредственно в официальной справке о комиссиях, а не в старом посте или чужой таблице.
Учебный пример без учёта налогов:
- Ты повторил покупку на 1 000 USDC.
- Цена выросла на 3%.
- Валовая прибыль составила 30 USDC.
- Если суммарные расходы на вход и выход условно составили 1%, это 10 USDC.
- До учёта проскальзывания остаётся 20 USDC.
- Если ты вошёл на 1% выше лидера и вышел на 1% ниже, преимущество может исчезнуть полностью.
Это не прогноз ставок и не расчёт конкретного сервиса. Он показывает, почему небольшая прибыль стратегии не стоит копирования без запаса на издержки. Чем активнее стиль, тем важнее эта проверка.
Какой лимит поставить на копирование?
Первый лимит задай для возможного убытка. Цель прибыли здесь не ориентир. Начинать разумнее с такой суммы, потеря которой не заставит тебя ломать правила через день после подключения.
Последовательность действий:
- Определи сумму капитала, которую вообще допускаешь к спекулятивным сделкам.
- Установи максимальный убыток на одного лидера в рублях или процентах.
- Установи общий лимит на всех копируемых трейдеров, особенно если они торгуют одни и те же активы.
- Ограничь размер одной повторяемой позиции.
- Заранее назначь срок наблюдения, например несколько торговых недель, а не «пока идёт плюс».
- Запиши условия остановки: просадка, смена стиля, рост плеча, отсутствие прозрачности, серия нарушений твоих лимитов.
- Веди отдельный журнал подписчика: цена сигнала, твоя цена входа, издержки, причина выхода, отклонение от лидера.
Не пытайся компенсировать прошлый пропущенный рост большим размером следующей сделки. Так появляется погоня за эмоцией вместо анализа стратегии. Если замечаешь эту тягу, вернись к материалу «Почему сигналы из Telegram провоцируют FOMO».
Какие ошибки совершают при выборе топа?
Самая частая ошибка: подписчик принимает красивую витрину за готовое инвестиционное решение. Лидерборд делает сильнее именно те когнитивные ловушки, которые опасны в торговле: погоню за недавней доходностью, доверие к толпе и желание не упустить движение.
Вот ошибки, которые стоит ловить до нажатия кнопки:
- Выбирать лидера по одному окну в 24 часа.
- Смотреть только на проценты, игнорируя размер депозита и плечо.
- Считать нереализированный PnL полностью заработанными деньгами.
- Не проверять ликвидность токенов, из которых собрана прибыль.
- Копировать скальпера с задержкой в несколько минут.
- Игнорировать комиссии, фандинг и проскальзывание.
- Копировать нескольких лидеров, торгующих одинаковую рыночную идею.
- Увеличивать сумму после нескольких чужих удачных сделок.
- Отменять личный лимит потерь, потому что «лидер наверняка отобьётся».
- Путать число подписчиков с качеством управления риском.
Особенно опасно усреднение без заранее известного лимита. В истории оно часто выглядит как терпение и уверенность. В реальном времени оно может быть увеличением риска в убыточной позиции. До копирования проверь, не строится ли красивый график на принципе «пока не закрыл минус, убытка нет».
Практическая проверка начинается с отсечения неподходящих кандидатов, а сумма определяется затем. Сначала зафиксируйте период, который будете смотреть, и не меняйте его после знакомства с цифрами. Затем отметьте, какая часть результата уже закрыта, какие позиции остаются открытыми и как менялся риск по мере движения цены против лидера. После этого отдельно выпишите инструменты, частоту сделок, средний размер позиции и случаи добавления в убыток. Если хотя бы один из этих пунктов невозможно понять по доступной статистике, это не повод достраивать благоприятное объяснение.
Условный пример: у двух лидеров за одинаковый период показано по 40% доходности. Допустим, у первого было 20 закрытых сделок, максимальная просадка составляла 8%, а открытых позиций нет. У второго было четыре закрытые сделки с прибылью и одна крупная открытая позиция в минусе, которая несколько раз увеличивалась. На витрине их результат выглядит одинаково, но проверка разная. Для второго нужно посчитать, какой будет итог, если открытая позиция закроется по текущей цене, и сравнить её объём с капиталом. Если этот расчёт превращает плюс в заметный минус, 40% нельзя воспринимать как сопоставимый результат.
Типичная ошибка здесь состоит в том, что подписчик смотрит на итоговую доходность, видит знакомый актив и решает, что понимает стратегию. Но направление сделки и способ управления риском не одно и то же. Покупка одного актива может быть ограниченной идеей с заранее заданным выходом или серией усреднений без понятного предела. Поэтому полезно найти хотя бы одну убыточную ситуацию в истории лидера и проследить, что он делал дальше: сокращал позицию, ждал, добавлял объём или переносил риск в другую сделку.
В конце оцените результат. Представьте старт копирования перед самой крупной просадкой из доступного периода вместо лучшего участка графика. Сопоставьте возможный убыток с личным лимитом и учтите худшую цену исполнения, комиссии и задержку. Когда при таких условиях сумма потерь уже неприемлема, лидер не подходит независимо от места в топе. При приемлемом решении заранее зафиксируйте условия: сумму, предельный убыток, срок повторной проверки и признаки, при которых копирование будет остановлено.
Когда лидера лучше не копировать?
Не копируй лидера, если не можешь объяснить его торговлю простыми словами. Непонятная стратегия не становится понятнее от высокой доходности, а отсутствие данных не компенсируется местом в рейтинге.
Пропусти кандидата, если:
- доступен только короткий период статистики;
- основная прибыль находится в одной открытой позиции;
- позиции концентрируются в неликвидных токенах;
- нет понятной информации о плече и размере риска;
- трейдер регулярно усредняет убыточные сделки;
- ты не можешь физически повторить его темп;
- его возможная просадка выше твоего лимита;
- твой капитал слишком мал относительно минимального разумного размера сделки и комиссий;
- ты выбираешь его после рекламы, хайпа или чужого скриншота, а не после своей проверки.
SEC в бюллетене для инвесторов перечисляет волатильность и неликвидность крипторынков среди существенных рисков, а также предупреждает, что отдельный криптоактив может перестать торговаться. Любая сделка при этом не обречена на убыток. Однако красивый PnL в рисковом активе требует проверки ликвидностью и сценарием выхода.
Как выглядит разумный чек-лист перед копированием?
При разумном выборе лидера вопрос «какой риск я беру, если его недавний результат оказался удачной серией?» должен предшествовать вопросу «сколько он заработал?». После этого лидерборд становится полезным инструментом поиска, а не автоматом по выдаче надежд.
Проверь по чек-листу:
- Я знаю, по какой метрике построен рейтинг.
- Я сравнил минимум несколько доступных периодов.
- Я отделил реализованный результат от открытых позиций.
- Я посмотрел не только лучшие, но и убыточные сделки.
- Я понимаю рынок, активы, плечо и типичный горизонт лидера.
- Я оценил концентрацию в одном токене и корреляцию позиций.
- Я учёл комиссии, фандинг, спред и задержку исполнения.
- Я определил личный лимит убытка до первой сделки.
- Я знаю, при каком событии остановлю копирование.
- Я не увеличиваю сумму из-за одного удачного дня в рейтинге.
- Я веду журнал фактических результатов, а не ориентируюсь на чужой график.
Самый полезный лидер для наблюдения не обязательно стоит первым. Иногда это трейдер со скромнее доходностью, но понятным стилем, контролируемой просадкой, прозрачной историей и риском, который ты реально способен выдержать. Топ рейтинга может подсказать, куда смотреть. Решение о деньгах всё равно должно пройти через твой риск-план.
Источники
Можно ли выбирать трейдера только по доходности за 30 дней?
Нет. Доходность за 30 дней полезна как фильтр, но без проверки просадки, сделок, открытых позиций, ликвидности и более длинного периода она ничего не доказывает.
Почему лидер с высоким процентом прибыли может быть плохим кандидатом?
Высокий процент может быть результатом малого депозита, одного рискованного входа, плеча или нереализованной прибыли в неликвидном токене.
Какую просадку считать приемлемой при копировании?
Универсальной цифры нет. Приемлема только та просадка, которую ты заранее готов выдержать без усреднения, снятия стопа и пополнения счёта на эмоциях.
Что такое эффект выжившего в лидерборде?
Это смещение выборки: на виду остаются удачные счета, а закрытые, заброшенные и потерявшие капитал стратегии часто исчезают из поля зрения.
Нужно ли копировать каждую сделку выбранного лидера?
Нет. Сначала проверь, совпадает ли твой допустимый риск с его стилем. Частичное следование с фиксированным лимитом риска иногда честнее, чем полное повторение.
Материал подготовлен с помощью ИИ. Проверяй действующие условия по ссылкам на первоисточники. Учебные примеры не описывают будущую доходность.